El costo de adquisición de clientes, o CAC, indica cuánto invierte un negocio, en promedio, para conseguir un cliente nuevo. Su fórmula es costos de marketing y ventas destinados a adquisición divididos entre clientes nuevos adquiridos. Un formulario, una conversación o una compra de un cliente recurrente no equivalen automáticamente a un cliente nuevo. La calidad del cálculo depende de definir bien los costos, el periodo y a quién cuentas.
Qué es el costo de adquisición de clientes
El CAC permite relacionar el esfuerzo comercial con el crecimiento de la base de clientes. Sirve para evaluar si un canal atrae compradores adecuados, cuánto presupuesto requiere una meta de adquisición y cuánto tiempo necesita el negocio para recuperar ese desembolso.
La definición incluye más que publicidad. La guía de CAC de HubSpot incorpora costos de marketing y ventas, como producción, salarios, comisiones y herramientas, cuando participan en conseguir clientes nuevos. En la práctica, hay que decidir qué proporción de los recursos compartidos corresponde a adquisición y dejar esa decisión documentada.
Conviene comenzar con una pregunta operativa: ¿qué acontecimiento convierte a alguien en cliente? Para una tienda puede ser el primer pedido pagado y válido; para un servicio, la contratación aceptada y el primer pago según una política estable. Un registro gratuito o una oportunidad abierta no deberían contarse como compradores únicamente para reducir el indicador.
Fórmula del CAC y condiciones del cálculo
CAC = costos de adquisición incluidos en el análisis ÷ número de clientes nuevos correspondientes. El resultado se expresa en dinero por cliente: por ejemplo, COP/cliente. No es un porcentaje.
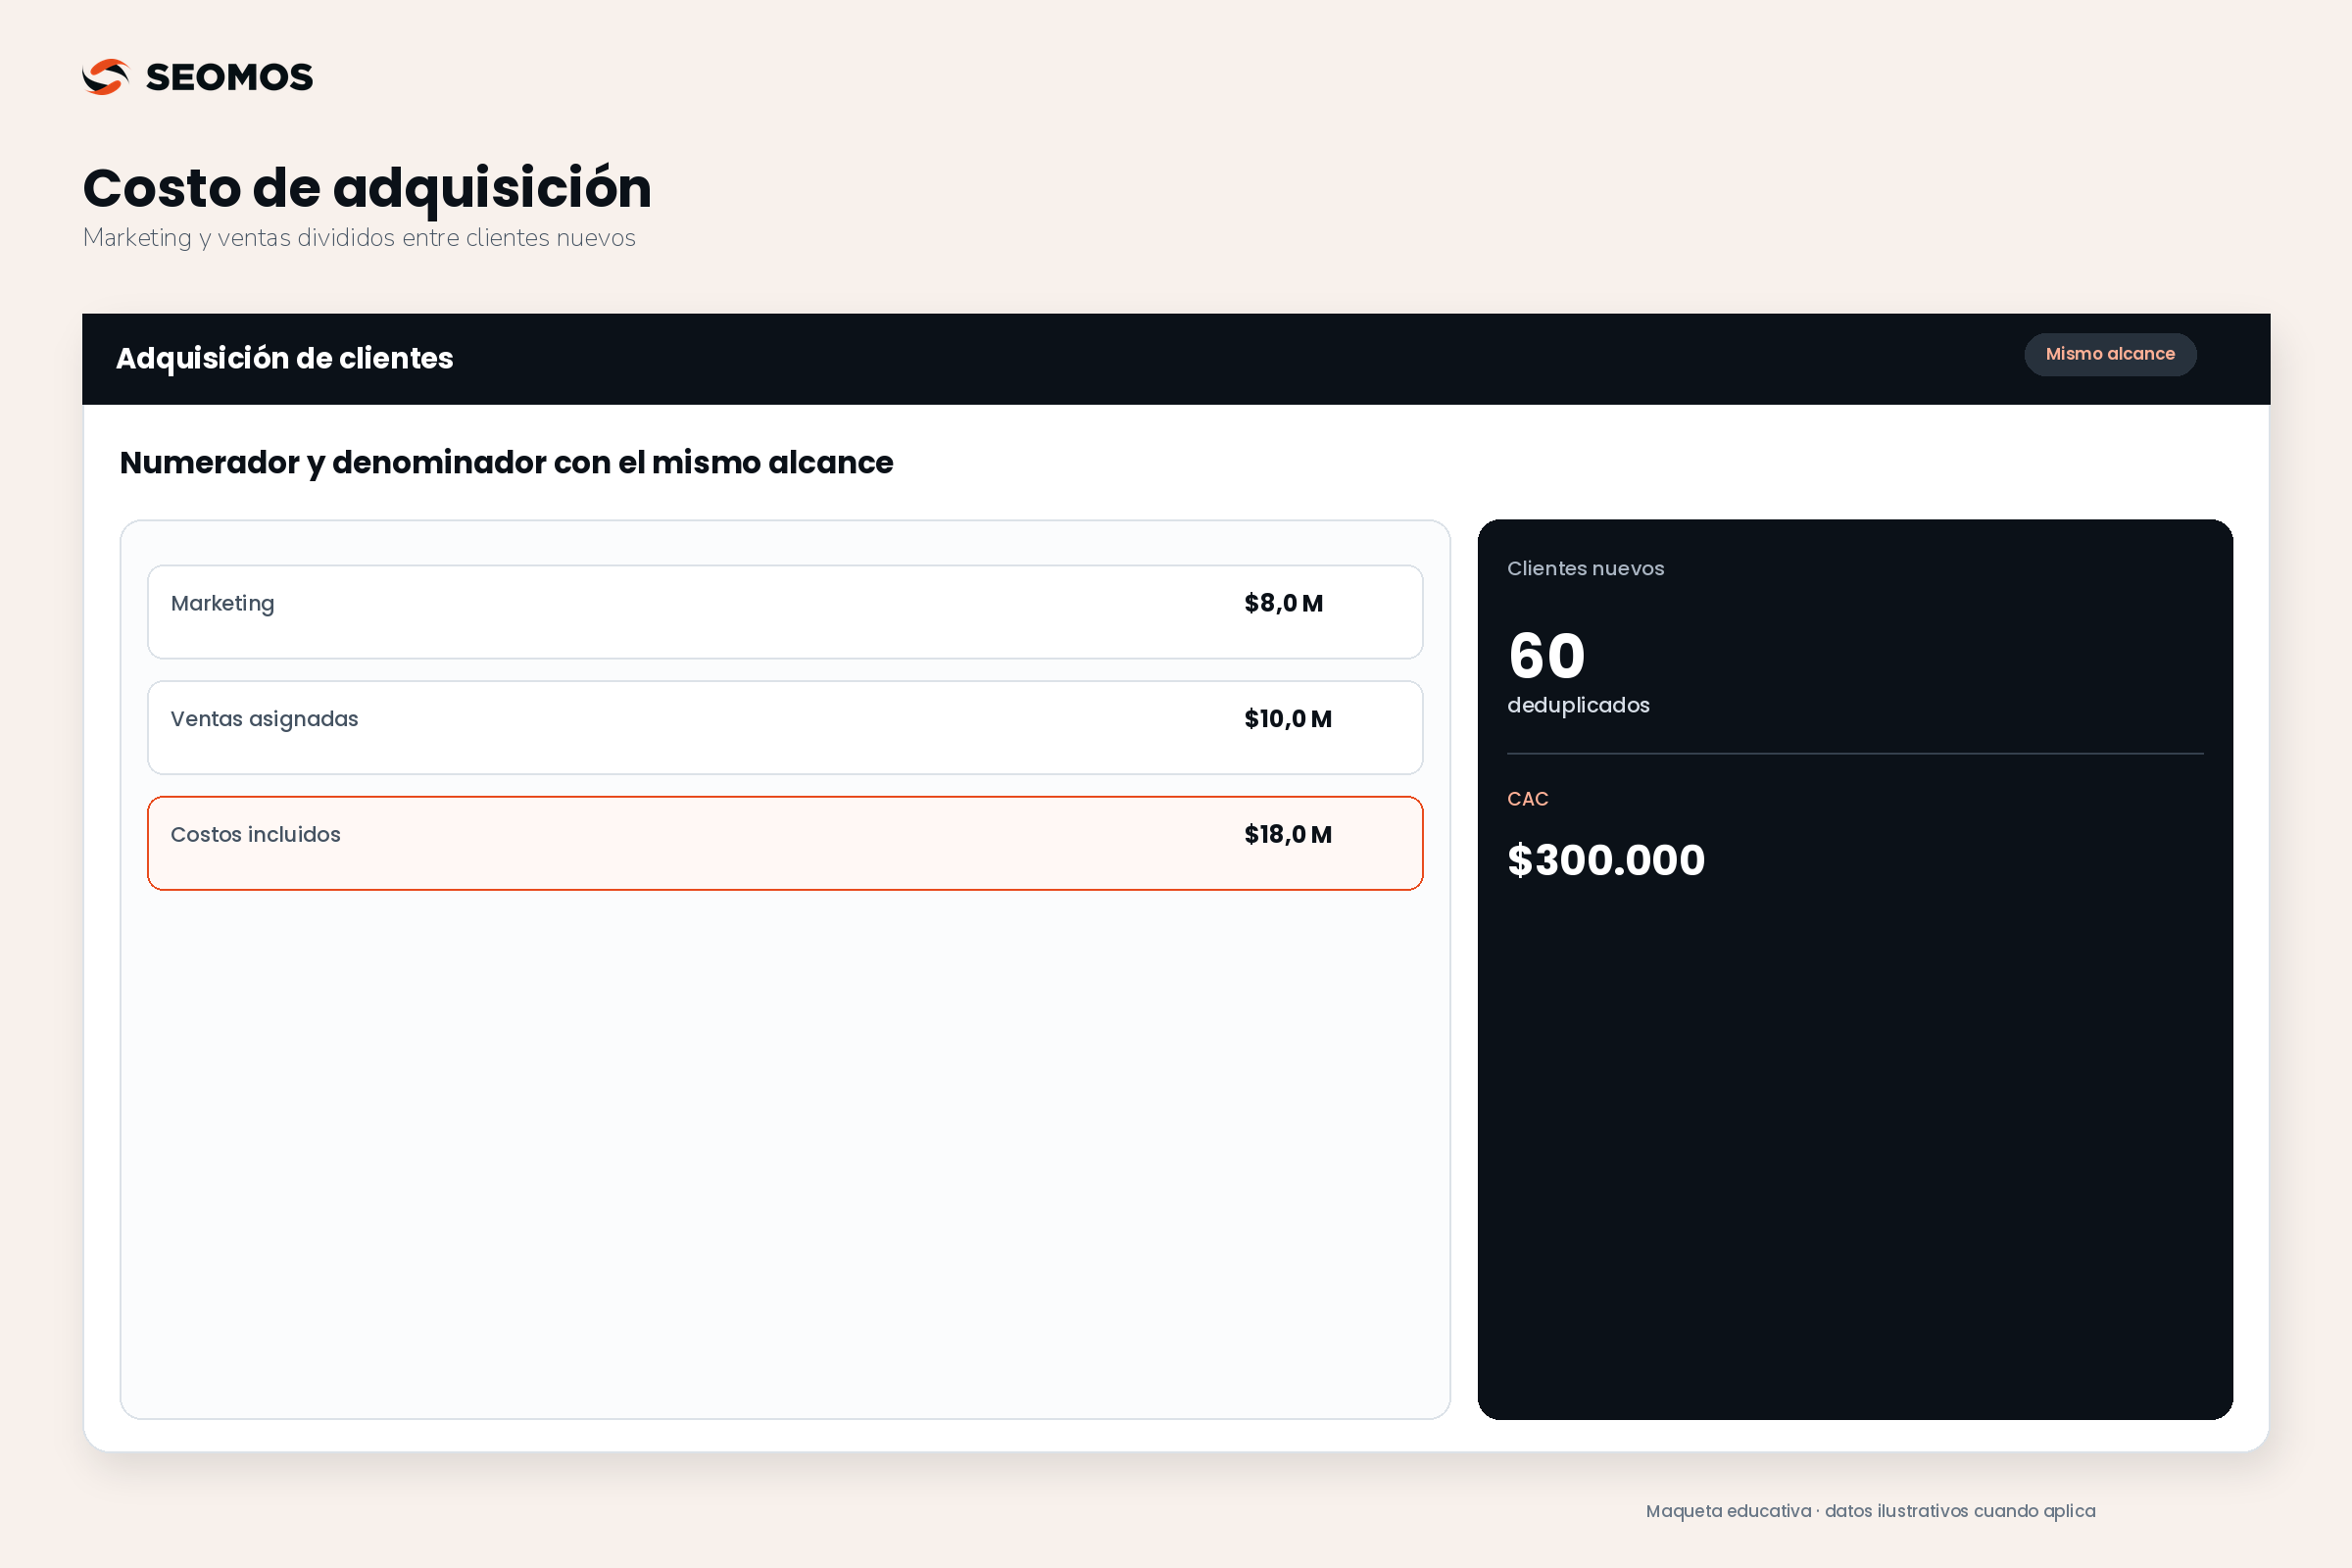
Ejemplo hipotético. Si una empresa dedica 18.000.000 COP a adquisición y consigue 60 clientes nuevos bajo el alcance definido, su CAC es 300.000 COP por cliente. La división es sencilla; el trabajo está en evitar que el numerador incluya una población y el denominador otra.
Utiliza la misma moneda, una política consistente para impuestos y una definición estable de costos. Deduplica clientes que compran varias veces, distingue compradores anteriores y conserva el criterio de cancelaciones. Si no hubo clientes nuevos, el CAC no es cero: es una división no definida. Muestra el gasto sin adquisiciones y analiza si el ciclo comercial todavía está abierto.
CAC y CPA: cómo distinguir cliente y conversión
El CPA mide el costo por una acción definida. Google Ads calcula el CPA promedio a partir del costo y el número de conversiones. Esa conversión puede ser una venta, una solicitud o cualquier acción que se haya configurado; por eso hay que leer el nombre del evento antes de compararlo con el CAC.
| Indicador | Qué cuenta | Qué pregunta responde |
|---|---|---|
| CPA de formulario | Formularios definidos como conversiones. | ¿Cuánto cuesta conseguir esa acción? |
| Costo de medios por cliente nuevo | Clientes nuevos atribuibles a anuncios. | ¿Cuánta publicidad se invierte por comprador nuevo? |
| CAC completo | Clientes nuevos del alcance comercial. | ¿Cuánto cuesta adquirirlos incluyendo marketing y ventas? |
| ROAS | Ingresos atribuibles por gasto publicitario. | ¿Qué ingresos se registran por cada peso en anuncios? |
Un CPA bajo puede convivir con un CAC alto si muchos contactos no cumplen el perfil o no llegan a comprar. Y un CPA de compra puede incluir pedidos de clientes recurrentes. Ninguna de esas cifras es inútil: simplemente mide un resultado diferente. La guía de ROAS y su diferencia con ROI desarrolla la lectura de ingresos y rentabilidad sin confundirla con adquisición.
Qué costos incluir en el CAC
Construye un inventario de recursos antes de buscar una cifra. La documentación educativa de Stripe sobre CAC destaca tanto la suma de costos como la coherencia temporal y la asignación de gastos que apoyan adquisición y retención. El principio es útil más allá del software, aunque cada modelo de negocio necesita su propia política.
| Recurso | Qué asignar a adquisición | Qué evitar |
|---|---|---|
| Publicidad | Campañas destinadas a captar clientes nuevos. | Mezclar toda la retención sin explicar el reparto. |
| Equipo comercial | Salarios y comisiones relacionados con captar y cerrar. | Olvidar el tiempo de personas internas o del fundador. |
| Contenido y creatividad | La parte de producción que apoya adquisición. | Contabilizar el mismo costo en varios canales. |
| Herramientas | Porción atribuible de CRM, medición y prospección. | Asignar cada licencia completa a todos los equipos. |
| Agencias y proveedores | Honorarios y entregables dentro del alcance. | Confundir presupuesto de medios con tarifa de gestión. |
| Entrega y soporte | Separarlos para el análisis de contribución del cliente. | Esconderlos del análisis económico porque no estén en CAC. |
El gasto compartido admite diferentes criterios: horas registradas, dedicación de equipos o una distribución acordada. Elige el que puedas sostener y revisar. Si el reparto es aproximado, informa su incertidumbre. Esta clasificación sirve para gestión; no reemplaza las políticas contables ni implica que un gasto deba capitalizarse fiscalmente.
Ejemplo de CAC con publicidad, equipo y herramientas
Ejemplo hipotético en COP, sin relación con clientes o resultados de SEOMOS. Una empresa con un ciclo de compra corto analiza un mes cerrado. Define cliente nuevo como comprador identificado con su primera venta válida y usa el mismo criterio en todos los canales.
| Concepto | Costo incluido |
|---|---|
| Publicidad | 8.000.000 COP |
| Equipo de marketing y ventas | 6.000.000 COP |
| Producción de contenido | 2.000.000 COP |
| Herramientas asignadas | 1.000.000 COP |
| Otros proveedores de adquisición | 1.000.000 COP |
| Total | 18.000.000 COP |
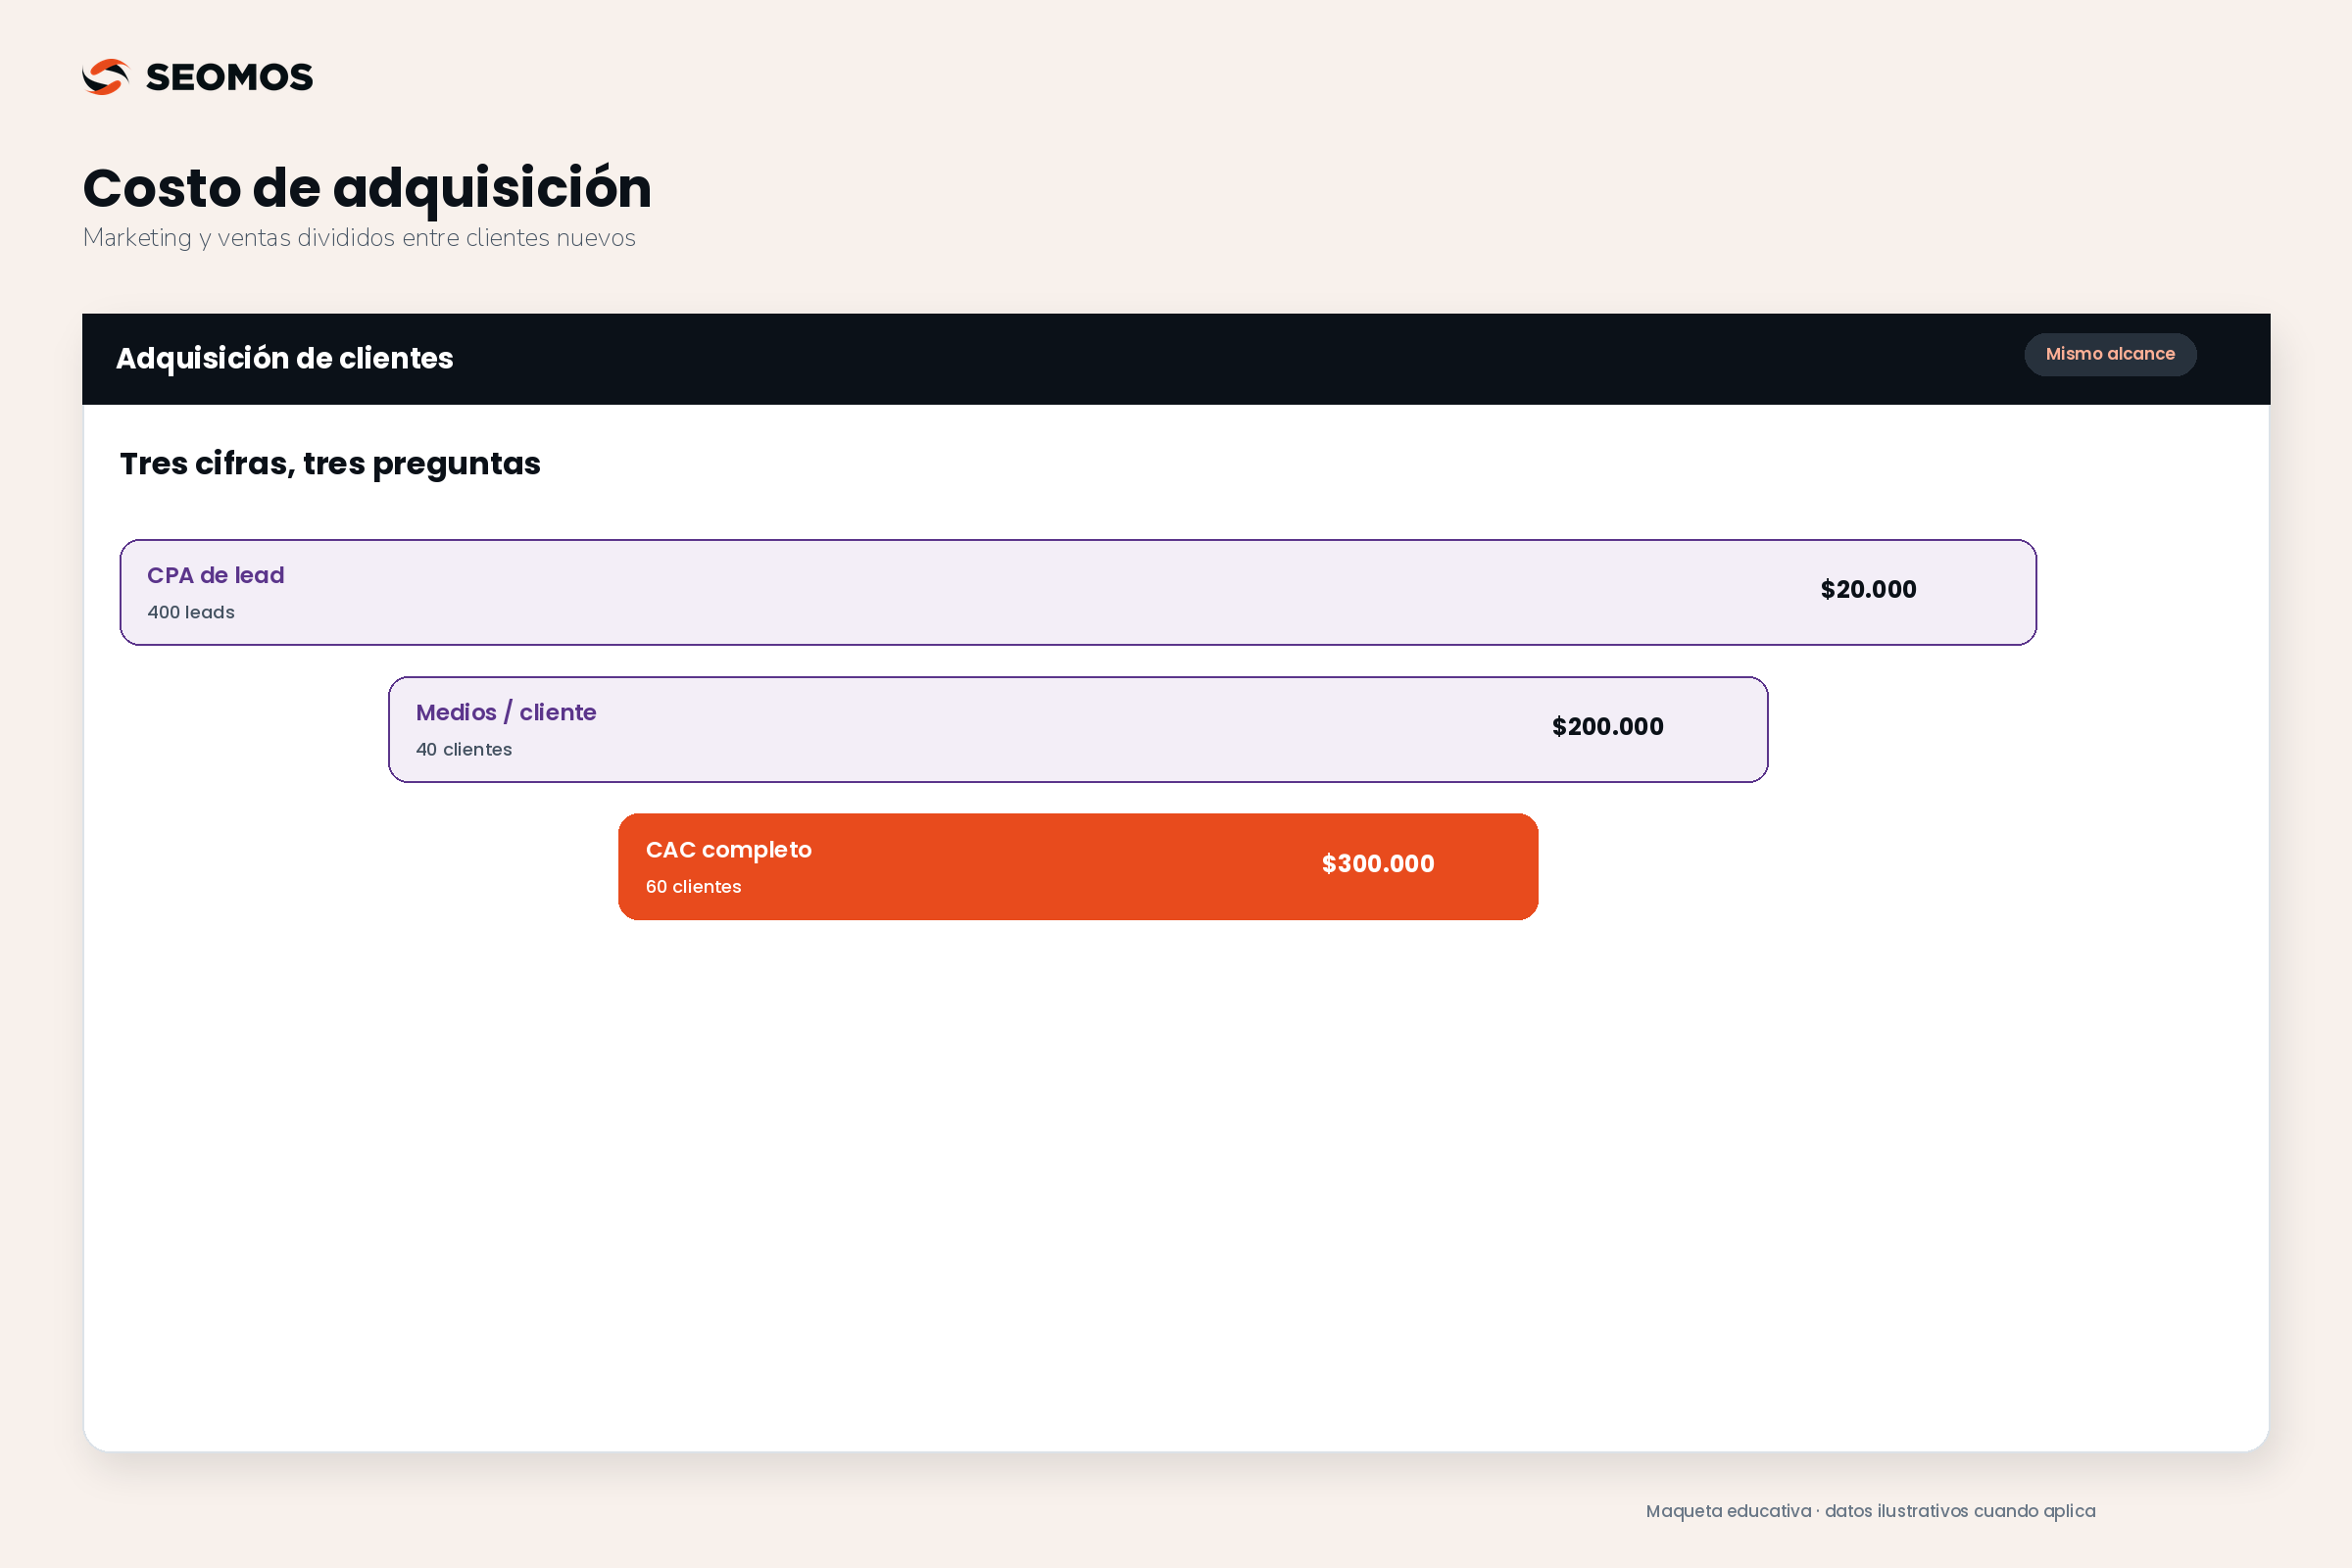
Durante el mes se incorporan 60 clientes nuevos. El CAC completo es 18.000.000 ÷ 60 = 300.000 COP. Además, los anuncios generan 400 leads válidos, de los cuales 40 compran por primera vez. Los otros 20 clientes proceden de canales orgánicos y referidos.
El CPA publicitario de lead es 8.000.000 ÷ 400 = 20.000 COP. El costo de medios por cliente nuevo del canal pagado es 8.000.000 ÷ 40 = 200.000 COP. Ninguno de esos dos resultados sustituye el CAC completo de 300.000 COP.
Si el reporte mostrara únicamente «adquirimos clientes a 20.000 COP», estaría confundiendo leads y compradores. Si dividiera los 8.000.000 COP de publicidad entre los 60 clientes de todos los canales, combinaría alcances distintos y atribuiría a los anuncios clientes que el análisis no les asignó.
CAC completo, CAC por canal y asignación de costos
El CAC general permite observar la economía conjunta. El CAC por canal ayuda a investigar diferencias, pero exige repartir los recursos compartidos y asignar cada cliente con una regla coherente. No puedes dar el 100 % de un mismo cliente a dos canales y después sumar ambos como adquisiciones independientes.
En el ejemplo, una asignación documentada podría distribuir los 18.000.000 COP en 12.000.000 para publicidad y su apoyo comercial, 4.000.000 para orgánico y 2.000.000 para referidos. Si generan 40, 15 y 5 clientes, los CAC serían 300.000, aproximadamente 266.667 y 400.000 COP. La suma de costos y clientes vuelve al total original.
No concluyas que referidos es el peor canal solo por esos cinco clientes. Una muestra pequeña y una asignación aproximada pueden cambiar mucho el ratio. Revisa también la contribución, la permanencia y el trabajo comercial de cada grupo. «Orgánico» tampoco significa gratuito: contenidos, optimización y equipo requieren recursos.
Cómo manejar periodos y ciclos de venta largos
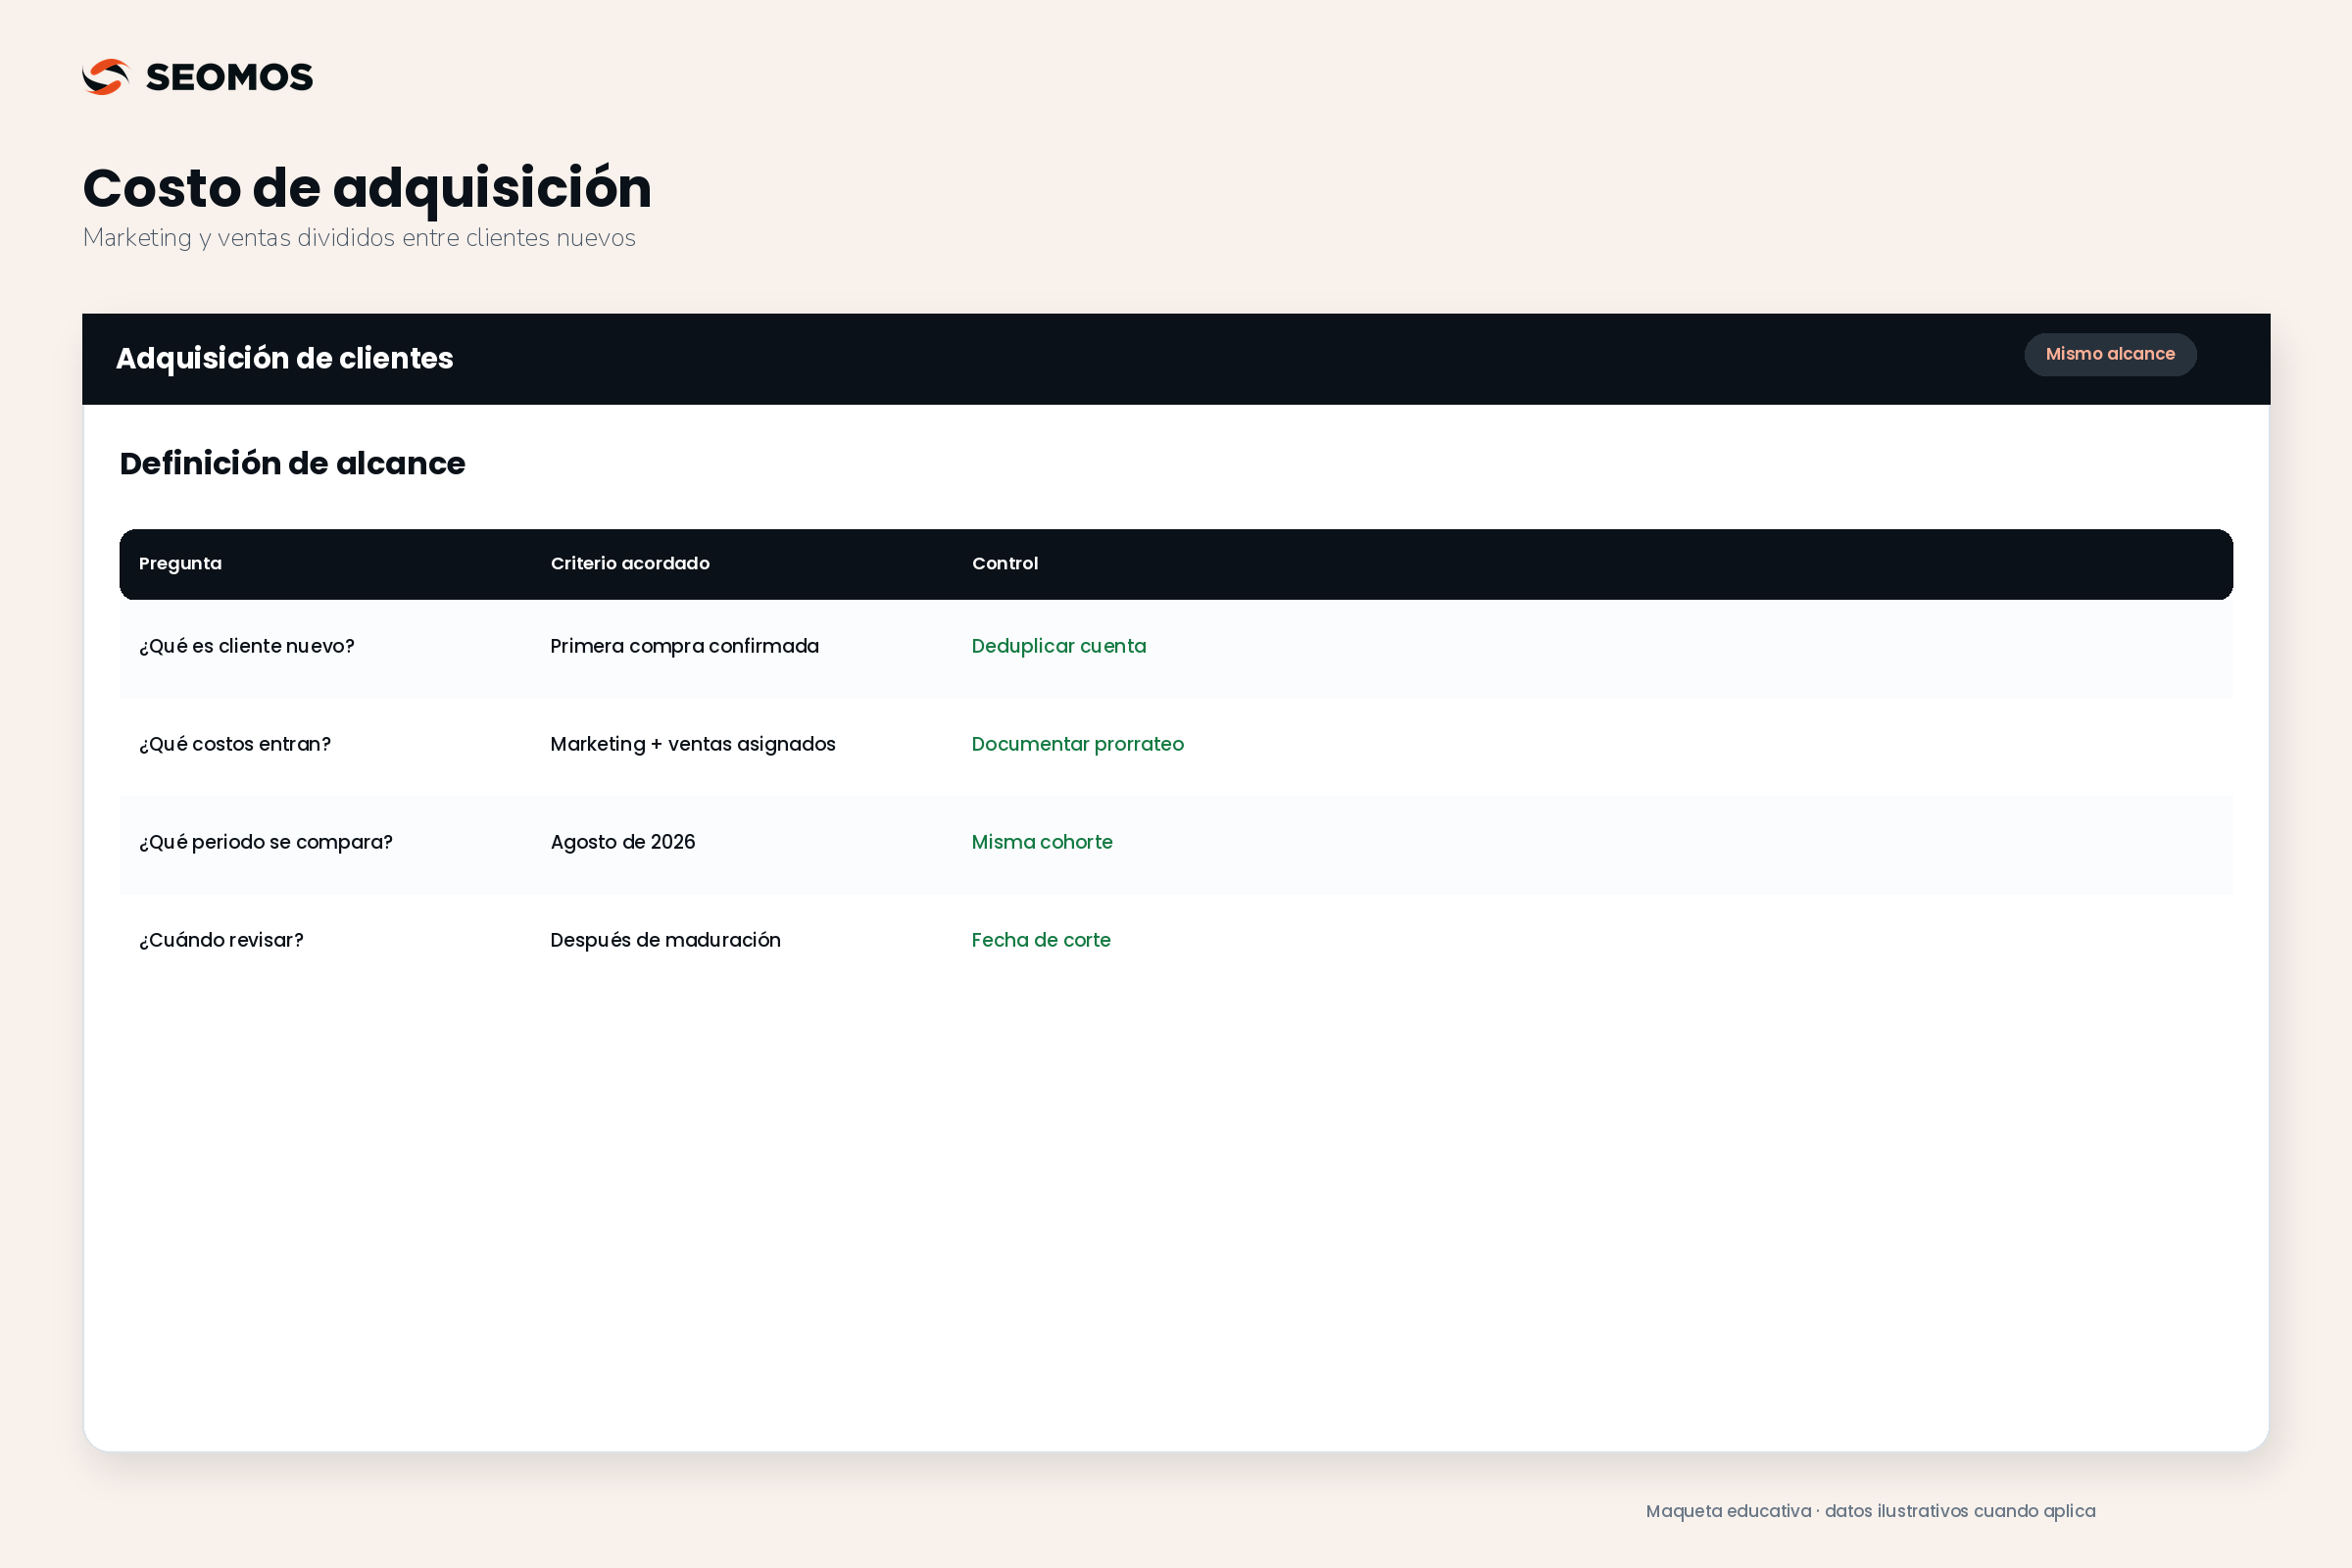
El CAC mensual es fácil de seguir, pero puede desalinear inversión y resultados. Una campaña de agosto podría generar oportunidades que cierren en octubre. Dividir todo el gasto de agosto entre clientes cerrados ese mes sería un indicador de periodo, no necesariamente el costo de captar la cohorte que inició su recorrido en agosto.
Conviene distinguir dos vistas. Por periodo: costos y adquisiciones registrados en el intervalo, útiles para seguir tendencias si el proceso es relativamente estable. Por cohorte: costos asociados a un grupo de oportunidades y clientes que ese grupo termina generando, incluyendo el seguimiento comercial pertinente.
La cohorte necesita madurar. Indica cuántas oportunidades siguen abiertas, el corte de los datos y los costos posteriores incorporados. No compares una cohorte con seis meses de seguimiento y otra con dos semanas. Las exploraciones de cohortes de Google Analytics ayudan a estudiar grupos por atributos y comportamiento, pero una cohorte de usuarios web no reemplaza por sí sola el registro de clientes de facturación.
Cómo saber si tu CAC es sostenible
El CAC aislado no establece cuánto puedes invertir. Compáralo con la contribución que deja el cliente y el tiempo necesario para recuperarlo. Un comprador de alto ticket puede requerir mucho servicio; uno que repite compras puede tardar meses en generar el valor esperado.
Si un CAC hipotético de 300.000 COP se recupera con una contribución estable de 75.000 COP mensuales por cliente, el cálculo simplificado da cuatro meses. Ese resultado supone que el cliente permanece, paga y mantiene ese margen durante los cuatro meses. Si los importes varían, utiliza contribución acumulada real y observa cuándo supera el CAC.
La comparación con el CLV o valor de vida del cliente debe usar bases compatibles. Una proyección de ingresos sin descontar costos no equivale a contribución. Tampoco hay una relación CLV:CAC que garantice salud para todos los negocios: importan liquidez, permanencia, riesgo y costos generales.
Cómo reducir el CAC sin deteriorar la calidad
Empieza por el cuello de botella comprobable. Si llegan consultas fuera de perfil, revisa segmentación y mensaje. Si hay interés pero pocos cierres, examina tiempos de atención, claridad de propuesta y motivos de pérdida. Si los clientes compran pero cancelan enseguida, una adquisición aparentemente barata puede estar ocultando un problema de expectativas.
Una landing page orientada a una intención concreta puede ayudar a explicar la oferta y filtrar consultas. Debe evaluarse con clientes adecuados y costos completos, no solo con formularios. En el ejemplo anterior, conseguir más leads sin mejorar los 40 compradores aumentaría trabajo comercial y podría elevar el CAC.
Define una intervención, una población y una fecha de revisión. Las mejoras de proceso deben anotarse junto al costo de implementarlas. Coordina la medición con las campañas de paid media y el registro comercial; reducir inversión indiscriminadamente puede bajar el número absoluto de clientes sin mejorar la eficiencia.
Checklist para cerrar el reporte de CAC
- La definición de cliente nuevo está escrita y aplicada a todos los canales.
- Los compradores están deduplicados y separados de leads y clientes recurrentes.
- Los costos compartidos tienen criterio de reparto, responsable y fecha de revisión.
- El periodo o cohorte y su grado de madurez aparecen junto al resultado.
- Los subtotales por canal concilian con el total y no duplican adquisiciones.
- El análisis incluye contribución y recuperación, además del costo inicial.
Para convertir este reporte en un instrumento de gestión, define qué KPI merece seguimiento, quién responde por él y qué acción se activa cuando cambia. El objetivo es adquirir clientes adecuados de forma sostenible, no conseguir el número más bajo mediante exclusiones de costos.
Preguntas frecuentes sobre costo de adquisición de clientes
¿CAC y costo por adquisición son siempre lo mismo?
No necesariamente. Algunas plataformas llaman adquisición a una conversión configurada, aunque sea un registro. Revisa qué evento se cuenta y qué gastos se incluyen. Para hablar de CAC de clientes, el denominador debe representar clientes nuevos y el numerador los costos de adquisición del alcance definido.
¿Los salarios del equipo entran en el CAC?
La parte dedicada a adquirir clientes debe considerarse en una visión completa. Si una persona participa en adquisición y retención, utiliza un reparto documentado. Excluir sistemáticamente el trabajo interno puede hacer que un canal parezca más barato que otro que utiliza proveedores externos.
¿Debo contar clientes que ya habían comprado?
No en el CAC de clientes nuevos. Las recompras y las reactivaciones pueden analizarse con indicadores propios. Define una política para devoluciones, cancelaciones y cuentas relacionadas, y conserva el mismo criterio para no modificar artificialmente el denominador de un mes a otro.
¿Qué hago si tengo gasto pero ningún cliente nuevo?
Registra el gasto y muestra el CAC como no calculable por ausencia de adquisiciones. No escribas cero. Revisa si el ciclo de venta sigue abierto, si existen errores de seguimiento y si los contactos cumplen el perfil antes de concluir que la inversión no funcionó.
¿Puedo comparar mi CAC con el de otra empresa?
Solo con cautela y definiciones equivalentes. Sector, canal, ticket, costos incluidos, país y ciclo comercial pueden cambiar mucho la cifra. Una comparación con tu propio historial y cohortes maduras suele ser más accionable que adoptar una referencia externa sin conocer cómo fue calculada.
¿Tener un CAC menor siempre es mejor?
No. Puedes captar clientes baratos que compran poco, abandonan pronto o requieren mucho soporte. Evalúa la contribución que dejan, el tiempo de recuperación y su adecuación a la oferta. El CAC debe acompañar la decisión comercial, no reemplazarla.
Fuentes consultadas
Consulta y revisión editorial: . Los ejercicios numéricos son hipotéticos y usan convenciones de gestión expresamente definidas.