El valor de vida del cliente, CLV o LTV, estima el valor económico de la relación con un cliente durante un horizonte definido. Para utilizarlo bien debes aclarar si representa ingresos, contribución o un valor neto después de adquisición. Una cifra histórica tampoco equivale a una predicción. Esta guía propone calcular primero lo observado, separar lo proyectado y comprobar cómo cambian las decisiones cuando varían permanencia, compras y margen.
Qué es el valor de vida del cliente y para qué sirve
CLV significa customer lifetime value. Ayuda a mirar más allá de la primera transacción: dos clientes con un pedido inicial idéntico pueden generar resultados muy diferentes si uno vuelve, necesita menos soporte o compra productos con otro margen.
El concepto se utiliza con convenciones distintas. La guía de Stripe sobre CLV presenta métodos históricos, por cohortes y predictivos. Antes de tomar una cifra de cualquier plataforma, comprueba su fórmula, qué costos contempla y hasta qué fecha llega. El nombre «valor de vida» no garantiza que se hayan observado todos los años de relación.
En gestión comercial sirve para comparar grupos de clientes, priorizar mejoras de experiencia y discutir cuánto esfuerzo de adquisición puede sostener el negocio. Es una estimación para decidir, no una promesa de cuánto comprará una persona ni una razón para descuidar a quienes tienen menor valor previsto.
CLV de ingresos, de contribución y neto: no son equivalentes
| Medida | Qué representa | Qué todavía falta |
|---|---|---|
| Valor acumulado de ingresos | Ventas netas por cliente durante el horizonte. | Producto, entrega, servicio y otros costos. |
| CLV de contribución | Ingresos menos costos variables definidos para servir y retener al cliente. | Adquisición, si se excluyó, y costos generales. |
| Valor después de adquisición | Contribución del horizonte menos CAC. | Otros gastos y ajustes no considerados. |
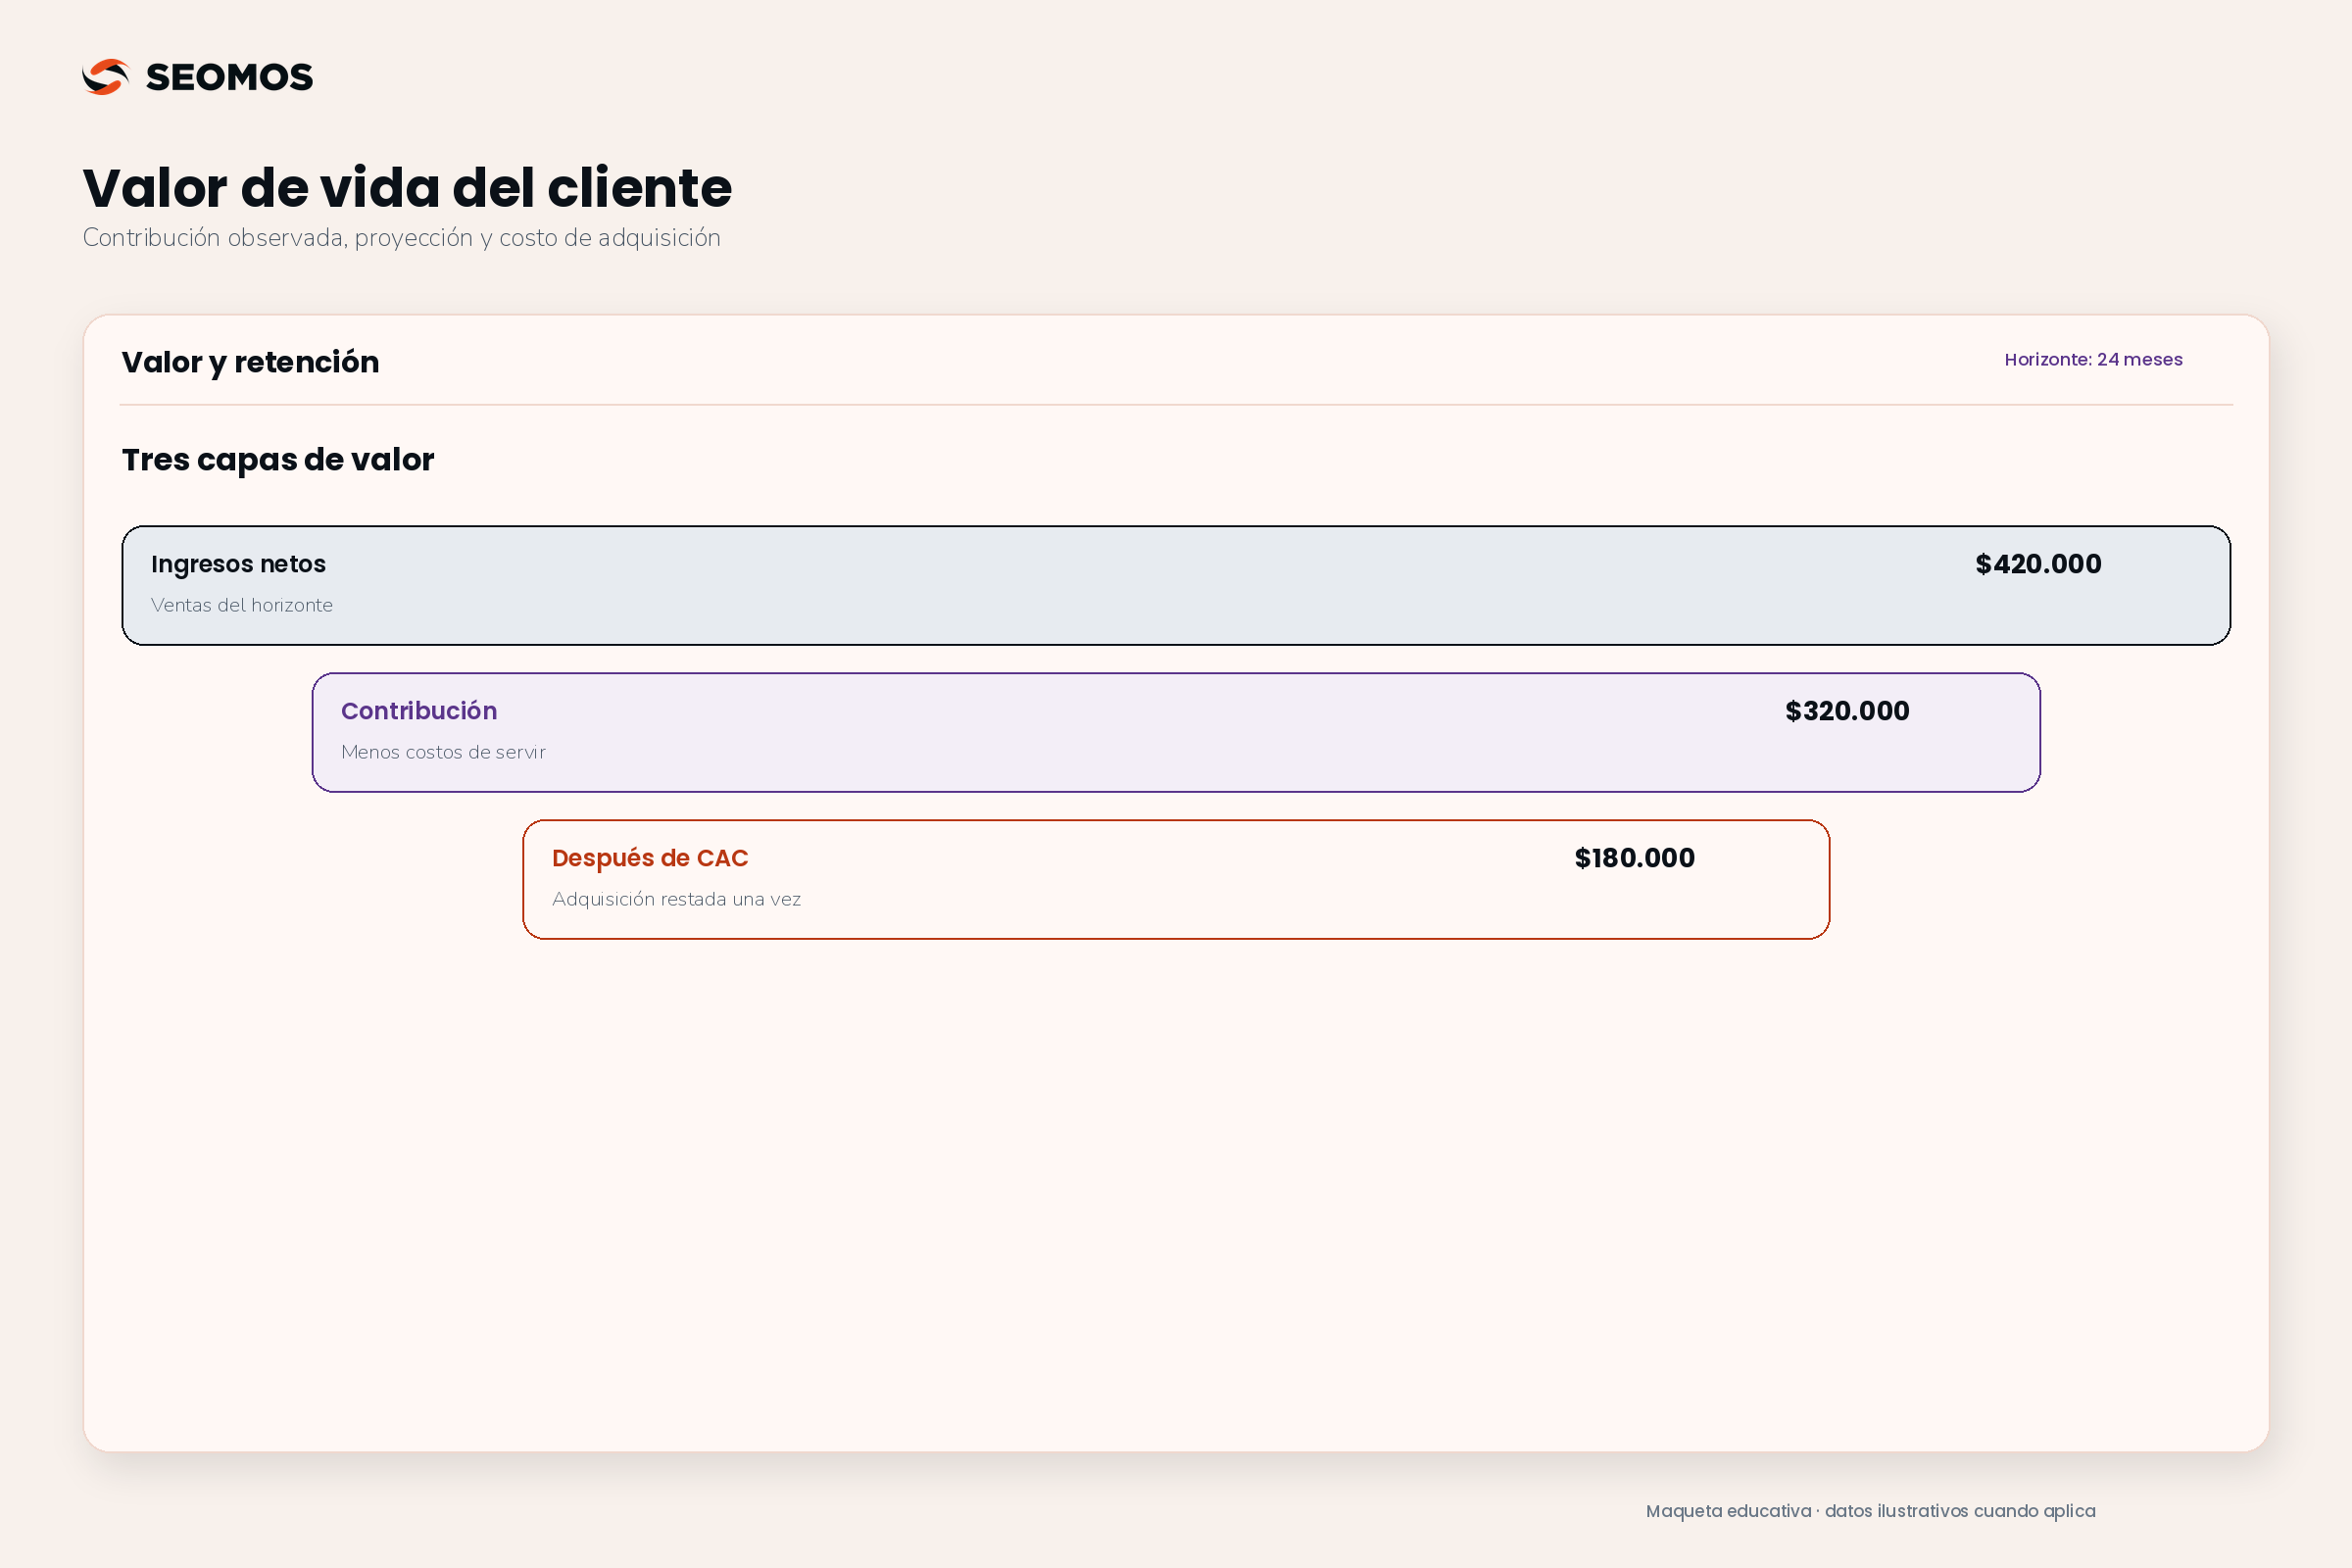
En esta guía, el CLV de contribución se calcula antes de CAC. Después se descuenta el costo de adquisición una sola vez. Si tu modelo ya lo incluye, no vuelvas a restarlo ni compares ese valor con un ratio diseñado para contribución previa a adquisición.
El margen de contribución tampoco equivale automáticamente a utilidad neta. OpenStax explica que la diferencia entre ventas y costos variables contribuye a cubrir costos fijos y beneficio. Aquí debemos especificar, además, qué costos de atención y retención se han incluido.
Fórmula simplificada del CLV y sus supuestos
Una aproximación inicial es valor de ingresos = ticket promedio × frecuencia de compra por periodo × número de periodos. Para pasar a contribución, puedes multiplicar por un margen representativo si este permanece estable y contempla los costos pertinentes.
En un ejemplo hipotético, un ticket de 100.000 COP, cuatro compras anuales y dos años de horizonte producen 800.000 COP de ingresos. Si el margen de contribución antes de adquisición es 40 %, el CLV de contribución simplificado es 320.000 COP. No son 800.000 COP disponibles para pagar publicidad.
La multiplicación presupone que frecuencia, duración y ticket describen a la misma población. Si mezclas ticket de clientes premium con frecuencia de compradores fieles y duración de toda la base, el resultado no representa un cliente promedio reconocible. Además, multiplicar promedios separados puede distorsionar el valor cuando esas variables están relacionadas.
Para una primera evaluación es preferible elegir un horizonte finito, como 12 o 24 meses, y llamarlo por su nombre: «contribución por cliente a 24 meses». Reservar una etiqueta precisa evita presentar una proyección corta como si cubriera toda la relación futura.
Cómo calcular el valor por cohortes
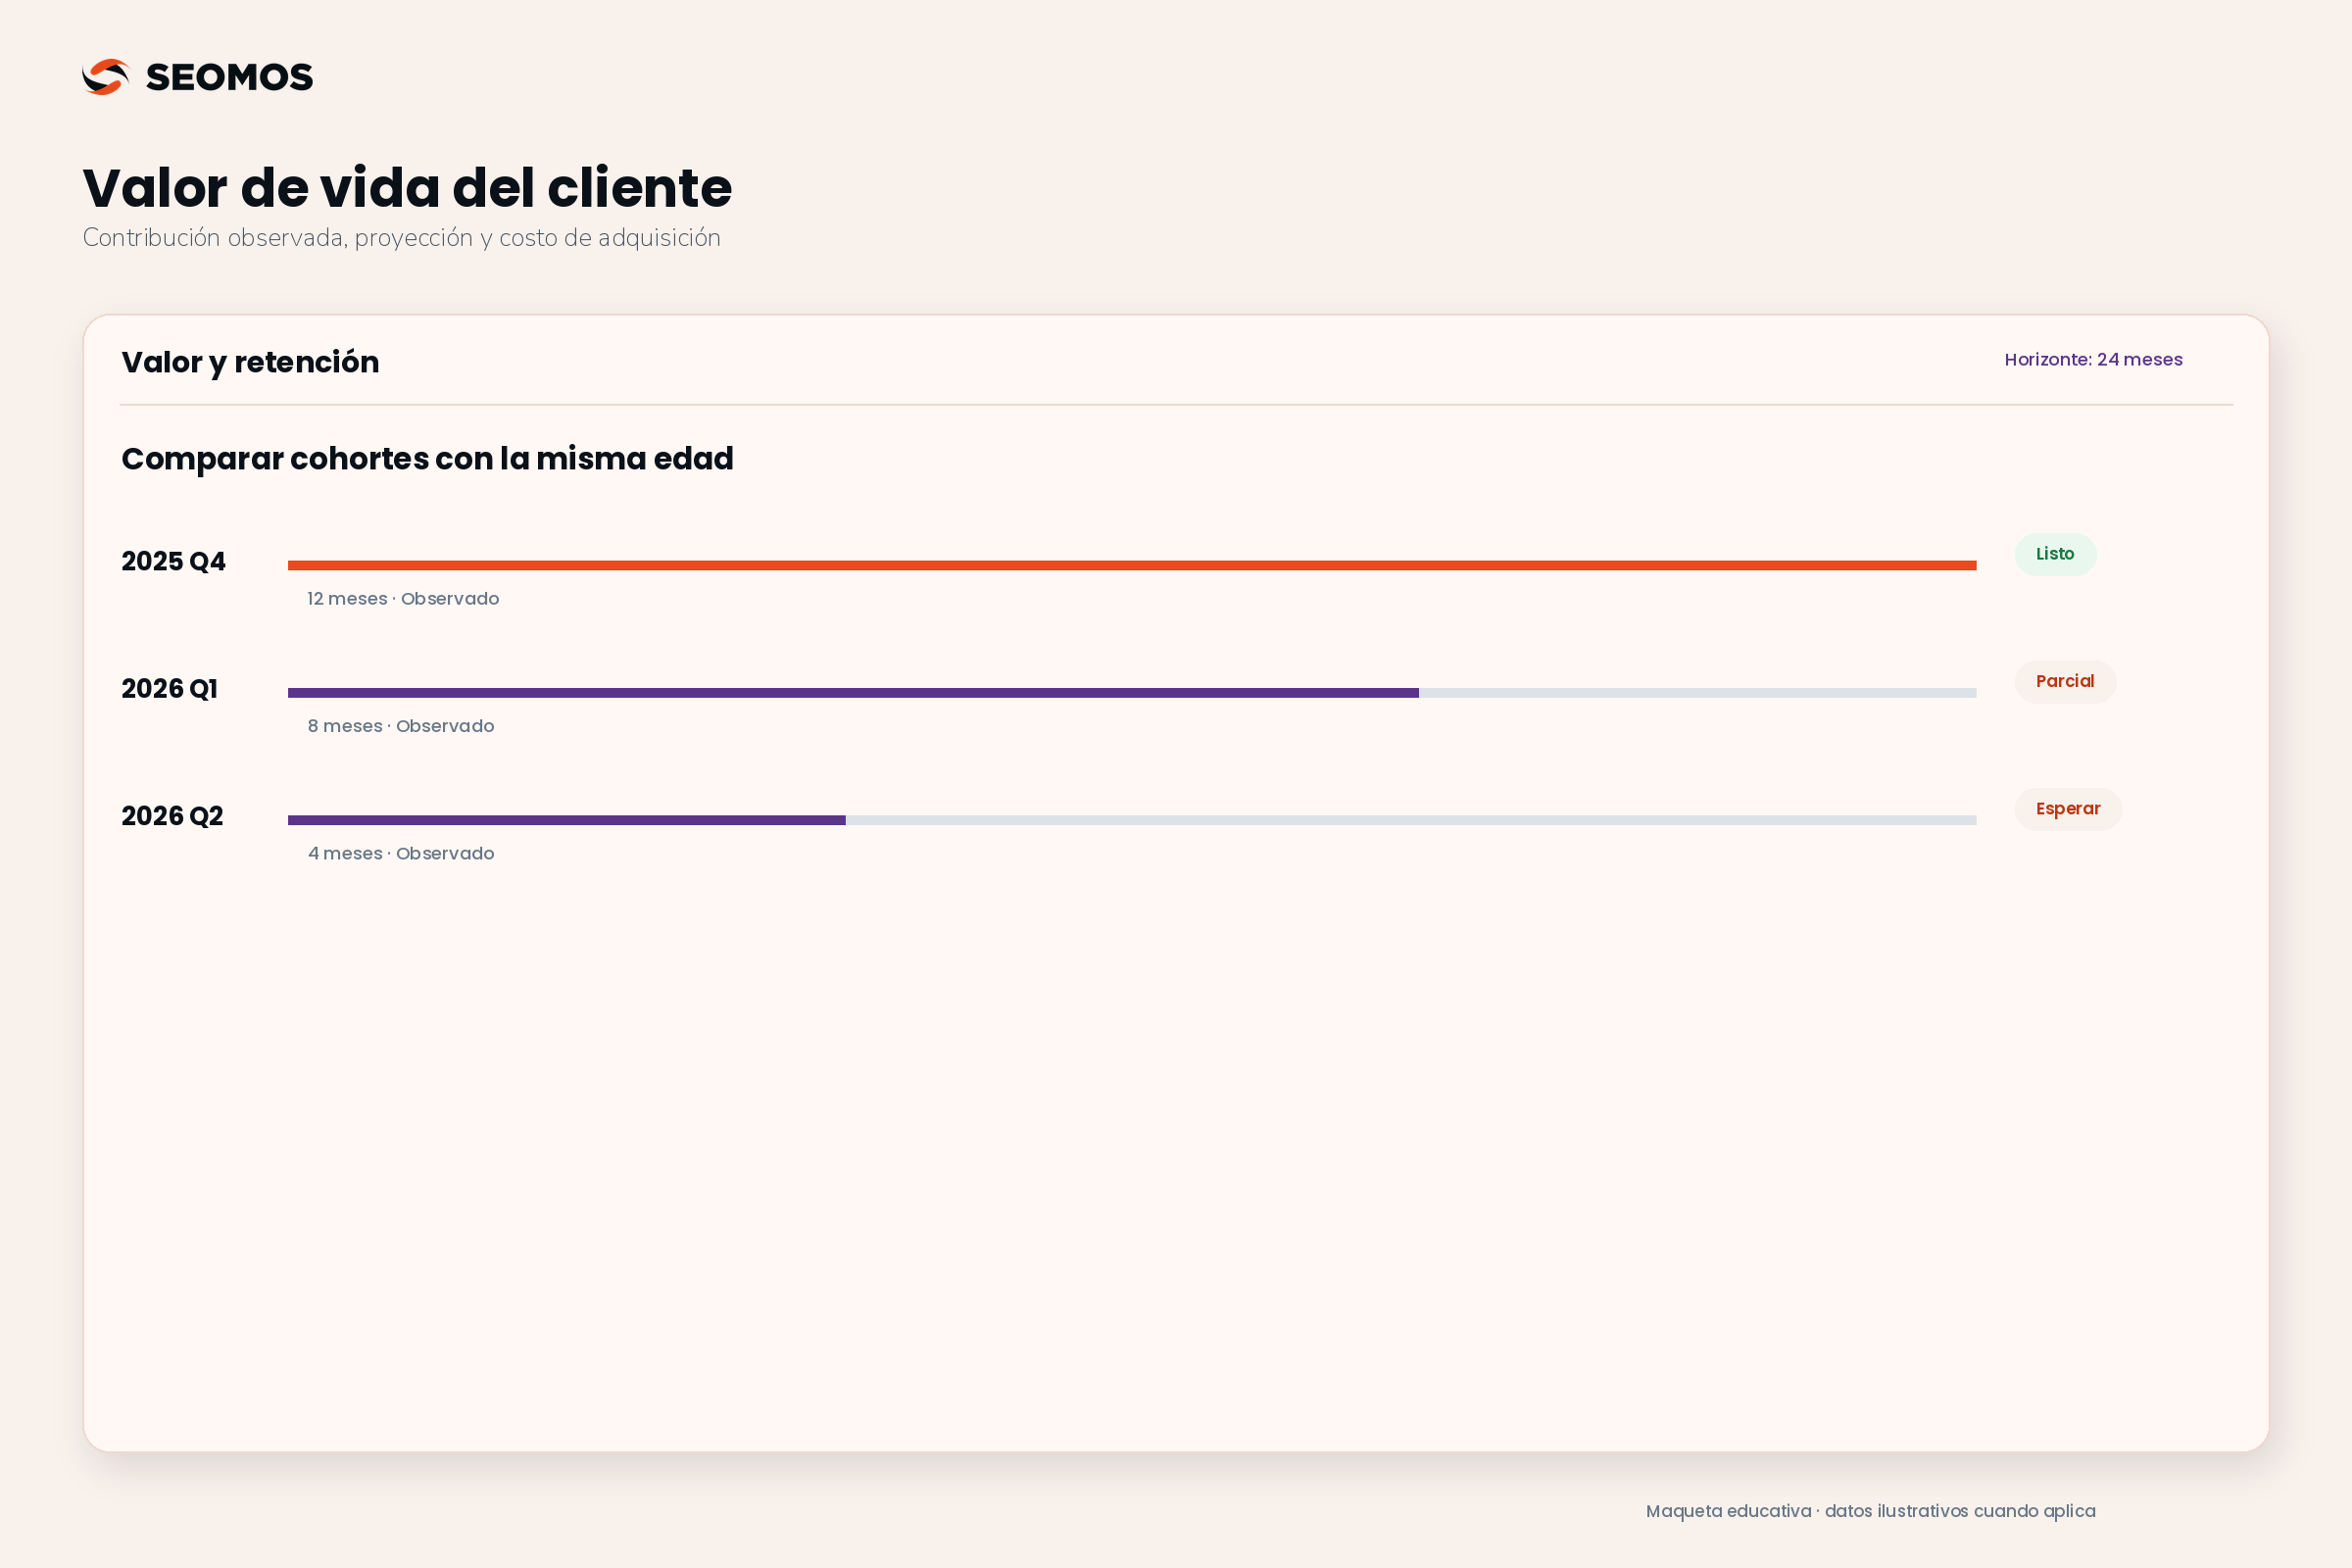
Una cohorte agrupa clientes que comparten una condición de entrada, por ejemplo su mes de primera compra. Desde esa fecha puedes observar ingresos y contribución acumulados a los 30, 90, 180 o 365 días. La comparación debe hacerse a la misma edad de la cohorte.
La regla más importante es conservar el denominador original. Si comenzaron 100 clientes y solo 40 compraron durante el segundo año, dividir las ventas del segundo año entre 40 describe a quienes repitieron. Para evaluar el valor de adquirir un cliente de la cohorte inicial, divide entre los 100, incluyendo a los que no volvieron.
- Define entrada y unidad. Primera compra válida y cliente deduplicado; no número de pedidos.
- Concilia transacciones. Asocia ventas, devoluciones y costos al cliente y al periodo correcto.
- Fija el horizonte. Compara cohortes con el mismo tiempo transcurrido desde la adquisición.
- Separa observado y futuro. Un tramo todavía no transcurrido debe mostrarse como proyección.
- Revisa segmentos útiles. Canal o primera categoría comprada, siempre que haya datos suficientes.
Google Analytics permite explorar cohortes de usuarios, pero sus reglas de identidad y entrada deben revisarse antes de equipararlas a clientes facturados. Para el CLV económico, el registro de pedidos y costos es la referencia que debe conciliarse.
Ejemplo completo de CLV a 24 meses en COP
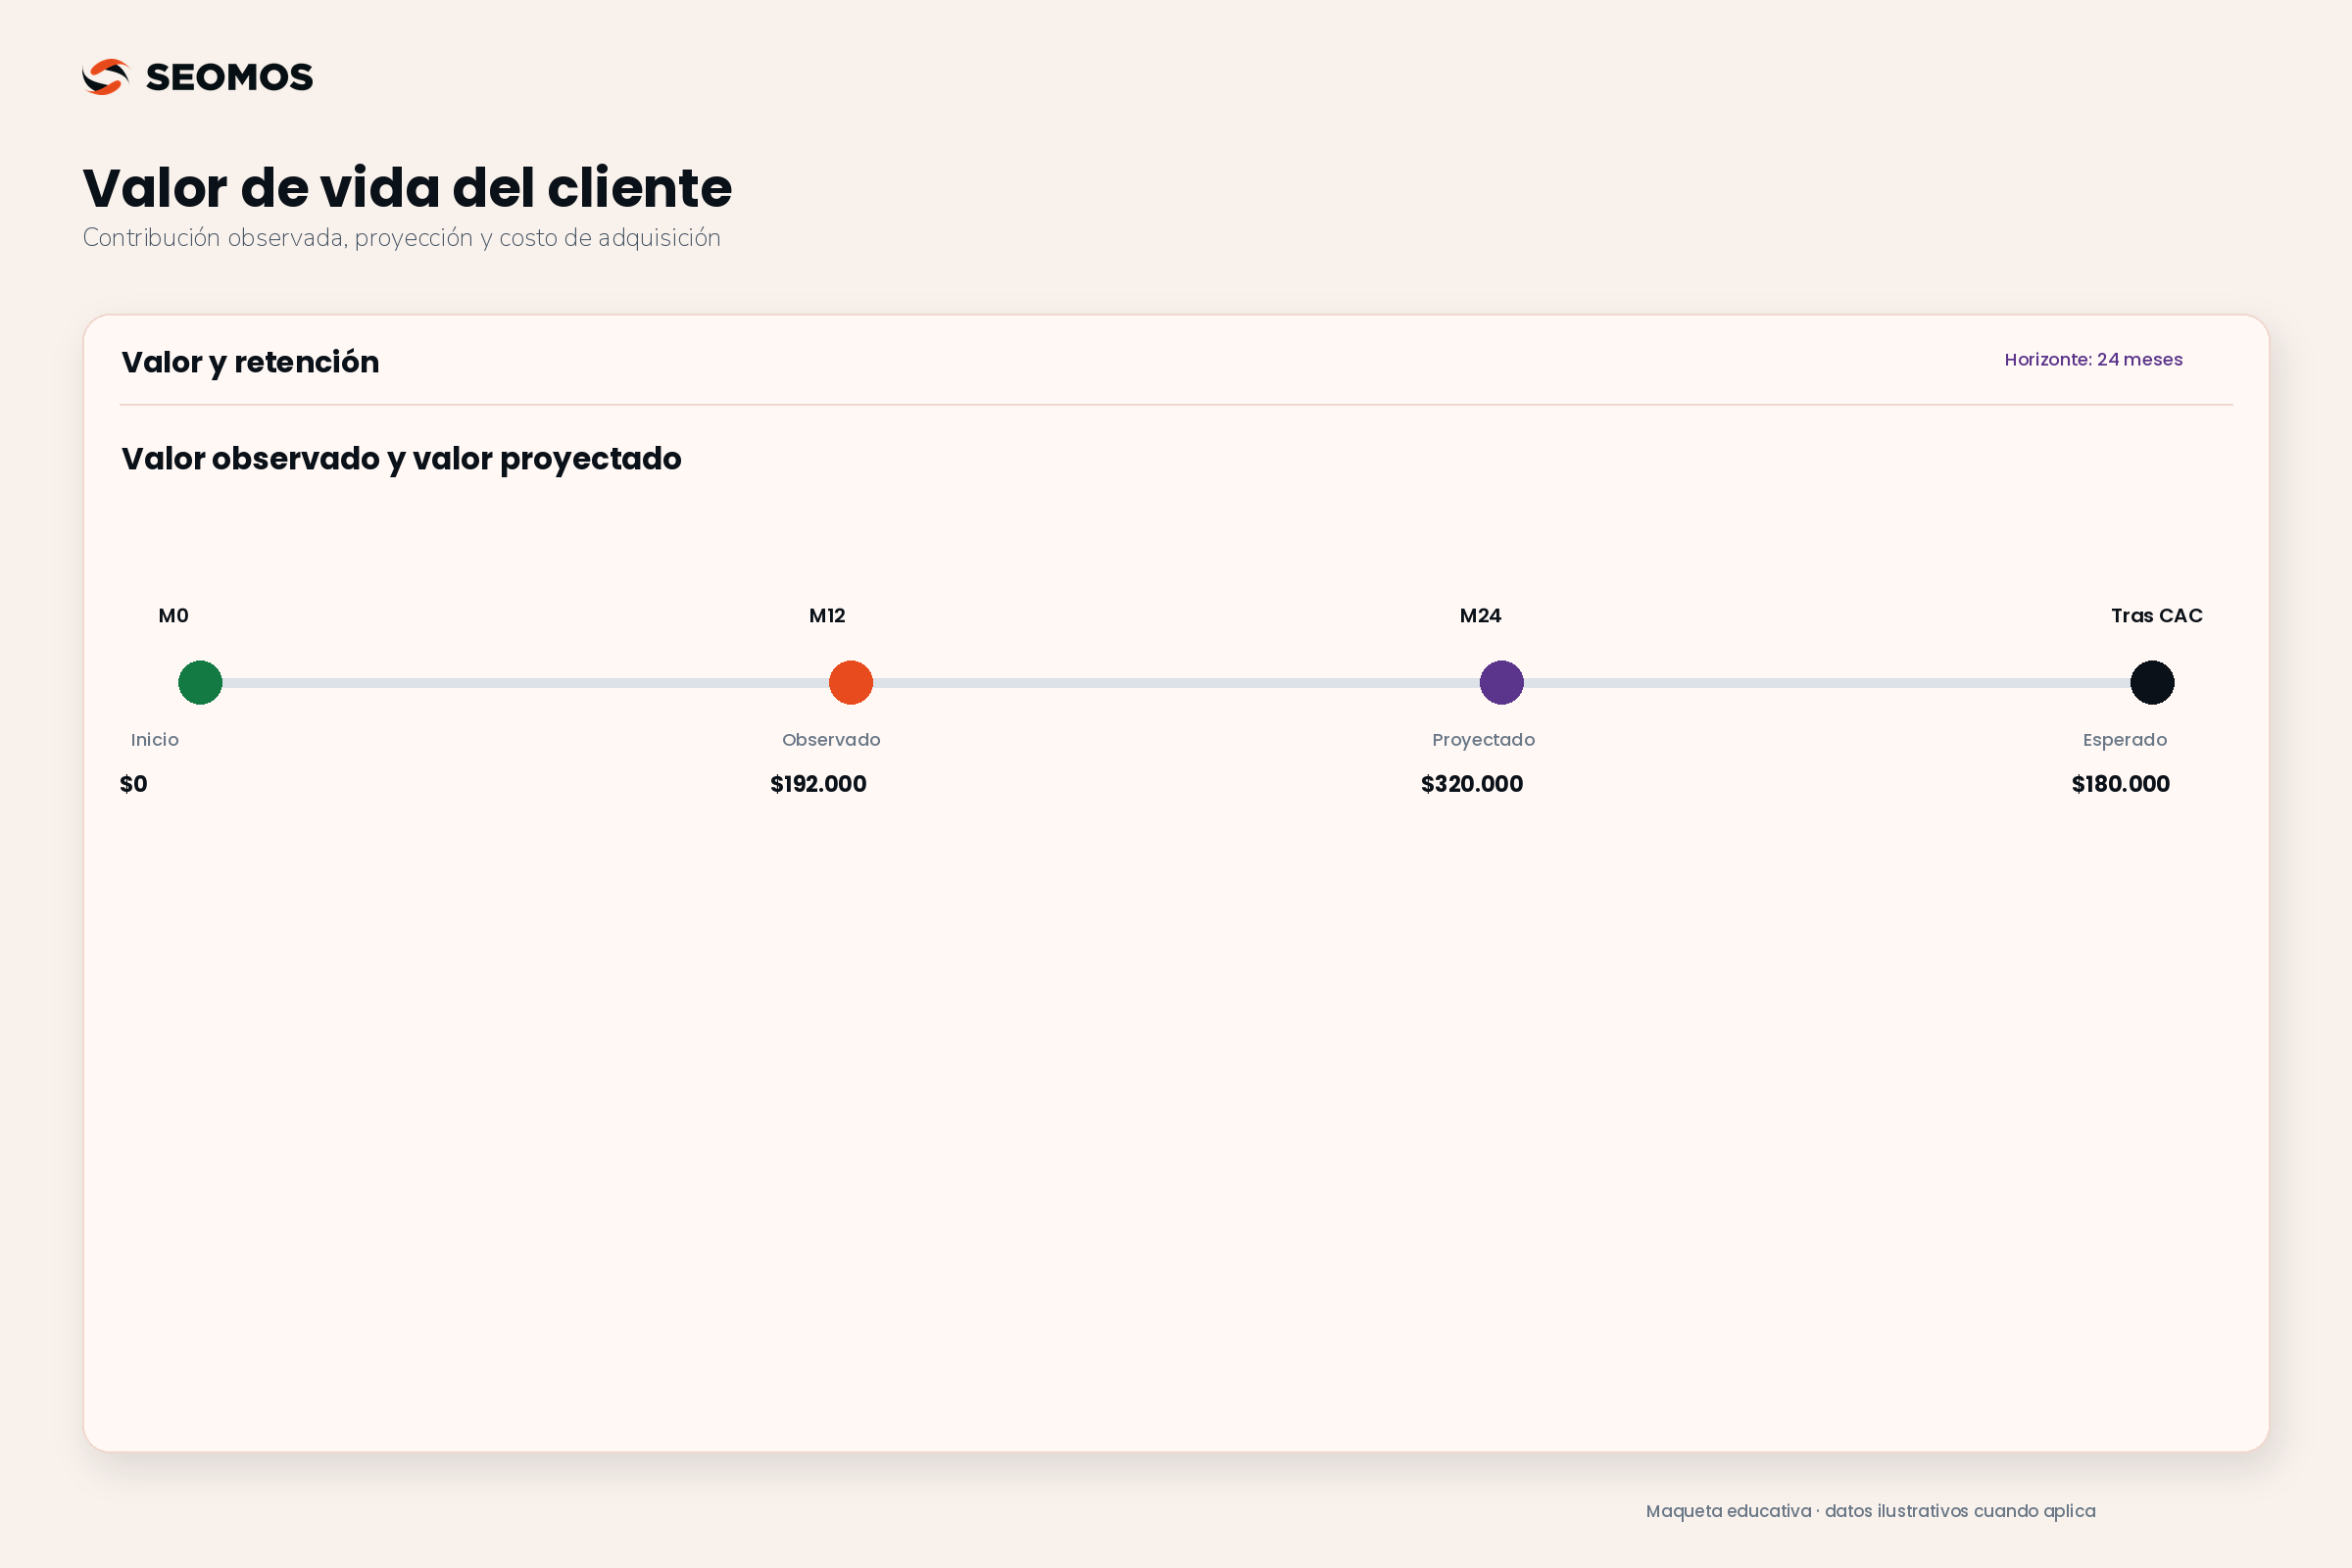
Escenario hipotético; no es un caso de SEOMOS. Una tienda sigue una cohorte de 100 clientes nuevos. Al completar los primeros 12 meses, tiene ventas y costos conciliados. Los meses 13 a 24 todavía no han ocurrido en el ejercicio y se proyectan a partir de una hipótesis explícita de repetición.
| Concepto | Meses 1–12 observados | Meses 13–24 proyectados |
|---|---|---|
| Ingresos netos de la cohorte | 48.000.000 COP | 32.000.000 COP |
| Costos variables de servir y retener | 28.800.000 COP | 19.200.000 COP |
| Contribución antes de CAC | 19.200.000 COP | 12.800.000 COP |
| Clientes originales usados como divisor | 100 | 100 |
| Contribución por cliente original | 192.000 COP | 128.000 COP |
El valor esperado de ingresos a 24 meses es (48.000.000 + 32.000.000) ÷ 100 = 800.000 COP por cliente original. La contribución combinada es (19.200.000 + 12.800.000) ÷ 100 = 320.000 COP. Solo los primeros 192.000 COP de contribución por cliente están observados; los otros 128.000 COP siguen siendo una proyección.
Supongamos un CAC de 140.000 COP por cliente para esa misma cohorte. El valor esperado después de adquisición sería 320.000 − 140.000 = 180.000 COP, antes de costos generales e impuestos no incluidos. La guía de costo de adquisición de clientes explica cómo definir ese CAC sin mezclar clientes nuevos y recurrentes.
Para observar recuperación no hace falta esperar los 24 meses proyectados. Hay que seguir cuándo la contribución acumulada real supera 140.000 COP. Que el total del primer año sea 192.000 COP permite afirmar que, bajo los supuestos del ejercicio, se recuperó dentro de ese año en promedio; no permite afirmar en qué mes sin el detalle mensual.
Cómo probar si la decisión resiste escenarios menos favorables
Un único CLV puede transmitir más certeza de la que ofrecen los datos. Usa escenarios que cambien pocos supuestos identificables. En el mismo ejercicio, mantén el CAC en 140.000 COP y revisa qué sucede con diferentes ingresos y márgenes a 24 meses.
| Escenario | Ingresos del horizonte | Margen | Contribución antes de CAC | Después de CAC |
|---|---|---|---|---|
| Conservador | 600.000 COP | 35 % | 210.000 COP | 70.000 COP |
| Base | 800.000 COP | 40 % | 320.000 COP | 180.000 COP |
| Favorable | 900.000 COP | 45 % | 405.000 COP | 265.000 COP |
Estos escenarios no son intervalos estadísticos ni probabilidades calculadas. Son hipótesis de planificación. Permiten preguntar si una decisión sigue siendo aceptable con menos recompra, más devoluciones o mayor costo de servicio. Si solo funciona con el escenario favorable, el presupuesto depende de una expectativa exigente.
El ratio de contribución CLV:CAC del escenario base sería 320.000 ÷ 140.000 = 2,29 aproximadamente. No lo conviertas en una calificación universal. El mismo ratio puede tener implicaciones distintas si la recuperación tarda tres meses o dos años, si el margen es incierto o si faltan costos importantes.
Cuándo considerar el valor del dinero en el tiempo
Una suma futura no tiene necesariamente el mismo valor económico que una disponible hoy. Para horizontes largos, un modelo puede descontar cada flujo. OpenStax desarrolla el valor presente de los flujos como una forma de comparar importes que ocurren en momentos diferentes.
Para ilustrarlo, reconstruyamos el ejercicio desde el momento de adquisición y supongamos que la contribución coincide con flujos de caja, que cada importe anual ocurre al final del año y que se utiliza una tasa hipotética de 10 % anual. El valor sería 192.000 ÷ 1,10 + 128.000 ÷ 1,10² = 280.331 COP aproximadamente, antes de CAC.
Restar un CAC de 140.000 COP desembolsado al inicio daría unos 140.331 COP bajo ese modelo. La tasa del 10 % es solamente didáctica: no es una recomendación para tu empresa. En un cálculo real, fechas de cobro, costos, riesgo y tasa requieren una definición adecuada; descontar ingresos sin convertirlos primero en flujos comparables no resuelve esos problemas.
CLV en suscripciones: cuidado con dividir entre churn
Algunas herramientas utilizan una aproximación basada en ingresos recurrentes y abandono. Stripe Billing documenta su LTV como ingreso promedio por usuario dividido entre la tasa de cancelación de suscriptores. Esa es una convención de la herramienta y una estimación, no una medición automática de beneficio.
Ejemplo hipotético de suscripción. Con ingreso mensual de 100.000 COP y una tasa mensual de abandono de 5 %, la división produce 2.000.000 COP. Interpretarla exige supuestos fuertes sobre estabilidad del ingreso y la probabilidad de abandono, además de una definición compatible del periodo. No debe extrapolarse sin límites cuando hay pocas observaciones, estacionalidad, cambios de precio o poblaciones distintas.
Si no se observaron cancelaciones, no concluyas que el valor del cliente es infinito. Puede faltar tiempo. Es más defendible reportar valor observado y escenarios de permanencia finitos que presentar una división por cero como una ventaja comercial.
Cómo mejorar el valor del cliente sin inflar la proyección
Elige una fricción concreta: dudas después de comprar, expectativas de entrega, dificultad para utilizar el producto o una recompra que exige demasiado esfuerzo. Una tienda online con una experiencia clara puede ayudar a resolver algunos de esos problemas, pero su impacto debe comprobarse en comportamiento y contribución.
Las promociones también tienen costo. Si aumentan frecuencia pero reducen margen, el valor puede empeorar. Evalúa el efecto de mensajes o recordatorios con criterios definidos y evita enviar comunicaciones sin una base apropiada. La automatización de marketing debe conservar consentimiento, pertinencia y supervisión.
Organiza ventas y estados del cliente antes de buscar predicciones complejas. Puedes llevar estos requisitos a una conversación sobre SEOMOS AI CRM, validando qué funciones e integraciones requiere tu caso. No presupongas que una herramienta calcula automáticamente tu definición particular de CLV.
Finalmente, incorpora el valor observado a tus KPI de seguimiento junto con tamaño de cohorte, devoluciones, margen y fecha de actualización. Recalcula las proyecciones cuando cambien los supuestos y guarda la versión anterior para evaluar si el modelo fue demasiado optimista.
Preguntas frecuentes sobre valor de vida del cliente
¿CLV y LTV significan lo mismo?
A menudo se usan para hablar del valor de la relación con un cliente, pero la fórmula puede variar entre equipos y herramientas. Comprueba si el indicador refleja ingresos, contribución o valor neto; si es observado o proyectado; y si incluye adquisición y descuento temporal.
¿Cómo calculo CLV si mi negocio es nuevo?
Empieza por ingresos y contribución observados en horizontes cortos. Para el futuro, construye escenarios explícitos con permanencia y frecuencia razonables, sin presentarlos como historia real. No asignes años de relación a clientes que solo llevan unas semanas comprando.
¿Debo usar solo los clientes que repiten compra?
No si quieres evaluar el valor esperado de adquirir un cliente de la cohorte original. Mantén a todos los clientes iniciales en el denominador, incluidos quienes no regresan. Puedes analizar compradores recurrentes por separado, pero su promedio responde otra pregunta.
¿Qué relación CLV:CAC es buena?
No existe un ratio que garantice sostenibilidad para todos los negocios. Primero verifica que el CLV utilice una base económica compatible con el CAC. Después considera tiempo de recuperación, liquidez, incertidumbre y costos generales. Una proyección favorable no equivale a caja disponible.
¿Google Analytics calcula toda la rentabilidad del cliente?
No por el simple hecho de mostrar métricas de valor. Su análisis depende de los eventos, valores e identidades disponibles. Para conocer contribución y rentabilidad necesitas integrar o conciliar costos, devoluciones y clientes de negocio, y comprobar qué horizonte incluye el reporte.
¿Un CLV más alto demuestra que una campaña funcionó?
Puede ser una señal útil, pero también cambiar por mezcla de clientes, precios o tiempo de observación. Compara cohortes equivalentes y distingue asociación de causalidad. Para atribuir el cambio a una intervención, define una evaluación que controle esas diferencias en la medida posible.
Fuentes consultadas
Consulta y revisión editorial: . Los importes, márgenes, horizontes y tasa de descuento usados en los ejercicios son hipotéticos.